Por Héctor Linares
En poco más de dos décadas, el petróleo y sus principales derivados pasaron en el mercado dominicano de operar en un paraíso a un infierno fiscal, en un movimiento recaudatorio de extremo a extremo, de nada o casi nada, a todo.
Hasta el año 1990, los productos derivados de petróleo se movían en un escenario comercial libre de cargas fiscales, cual si fueran bienes a los cuales no alcanzarían las largas manos del fisco.
Pero la “crisis de la gasolina” del año 1990, que creó desabasto de gasolinas y gasoil principalmente, provocó la “necesidad” de que el Gobierno mirara hacia los combustibles, como fuente susceptible de ser gravada, primero como salida coyuntural a la crisis del momento, y luego como instrumento de rápida y abundante captación de recursos al fisco.
La crisis de los combustibles de ese año, en un esquema de precios fijados por el Gobierno, que creaba cuantiosas deudas cuasi fiscales porque el Estado era copropietario de la Refinería Dominicana junto con la Shell Company, obligó a la creación, a falta de impuesto, un sucedáneo fiscal, que contribuyó paliar la escasez de combustibles, aunque con alzas importantes en los precios. Cuando inició la crisis, el galón de gasolina costaba alrededor de RD$12.00 y para eliminar el impasse, se aumentó a RD$20.00.
Y como un mecanismo previsor se estableció lo que se conoció como “diferencial petrolero”, un instrumento de gravar o ajuste fiscal a los combustibles, con la finalidad de traspasar al mercado local las alzas que se producían en la cotización internacional del crudo, y también para captar ingresos para el Estado.
Se trató de un mecanismo administrativo, que se aplicó con un amplio sentido de discrecionalidad por el ruido político, económico y social que provocaba, y provoca, subir los precios de los combustibles, que consistió en aplicarle principalmente a las gasolinas un impuesto o recargo variable que absorbía la diferencia entre el costo real de importación del petróleo y los precios internos de los derivados fijados por el Gobierno.
El mecanismo facilitaba al Gobierno generar recaudaciones tributarias ordinarias cuando los precios internacionales del crudo fluctuaban o se necesitaba recursos para las finanzas públicas.
Pero el mecanismo de aplicación administrativa del instrumento, vigente hasta el año 2000, lo dotó de una elevada carga de discrecionalidad operativa, la que por temor a los ruidos de las alzas, hizo que los ajustes no fueran siempre que las condiciones del mercado lo mandaban, sino cuando la situación lo permitía. El temor a la bulla podía en ocasiones más que los montos de deudas y déficits que se acumulaban.
Como una forma de eliminar ese “dejar pasar” que ya estaba regresando con su impacto en el presupuesto a la situación de la crisis del 1990, se aprobó la Ley 112-00, un mecanismo llamado a quitar la discrecionalidad en la fijación de los precios de los combustibles y que supliría abundantes ingresos fiscales, cuya aplicación le abrió el apetito fiscal del Gobierno en los derivados del petróleo.
¿Fin de la discrecionalidad?
Con un debut inicial de RD$18.00 y RD$15.00 como impuesto específico, que es cuando se aplica al volumen o cantidad, sin importar el valor, las gasolinas premium y regular se ganaron el primer y segundo premios respectivamente de la lotería impositiva estrenada por la administración gubernamental 2000-2004.
Con esa ley, la que también estableció un impuesto inicial de RD$6.00 al gasoil premium y RD$5.00 para el tipo regular, RD$5.0 para el kerosene y RD$1.75 para el avtur o gasolina de avión, se dio inicio a la “era” de los impuestos a los combustibles, una época que ha catapultado a los derivados petróleo del extremo menos gravado al más gravado. El gas licuado de petróleo fue el único combustible de alto consumo que quedó exento.
Con la ley 112-00, que manda un ajuste o indexación trimestral de la cuota, no se eliminó la voracidad fiscal sobre el sector combustibles. En la ley de Compensación que se aprobó en 2005 para resarcir los ingresos arancelarios que se dejarían de cobrar por la entrada en vigor del acuerdo de libre comercio firmado con Estados Unidos y Centroamérica, más conocido por sus siglas DR-CAFTA, el interés fiscal del gobierno fue renovado y se le quitó la protección al GLP.
Se cambió la visión de disuasivo al consumo que aparentaba la ley 112-00 y se creó un impuesto ad Valorem. Término que significa sobre el valor, con una tasa del 16 % y de aplicación a la mitad, 8 %, al GLP.
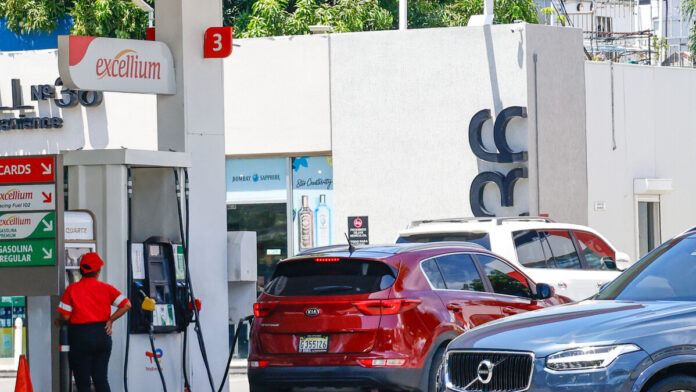
El impuesto específico original y el ad valorem que le siguió impactan casi en una tercera parte del precio final que se paga por el galón de gasolina. De cada RD$341.10 por galón de gasolina premiun que se expenda hasta el próximo sábado, hay RD$102.79 de impuesto: RD$71.85 del específico y RD$30.94 del ad valorem. Ambos consolidan un 30.13 % del valor final que paga el adquiriente. La proporción es similar en la gasolina regular.
La sed de los gobiernos en el sector combustibles no quedó saciada con las dos iniciativas de los años 2000 y 2005. En el año 2012, con la reforma fiscal creada por la ley 153-12, se aprobó un impuesto de RD$2.00 por galón de gasolina y gasoil importados, en las dos categorías. El impuesto, de la familia de los específicos, lo cobra la Dirección General de Aduanas (DGA).
Según la normativa, el 75 % de ese impuesto, que son RD$1.50 de cada galón importado de gasolina y gasoil, va dirigido a un programa de desarrollo vial, el restante 25% (RD$0.50) para un programa de renovación del parque vehicular.
Sin importar el propósito del gravamen al área la incursión fiscal en el sector de los combustibles, le representa actualmente el 10% de las recaudaciones totales. Se estima que este año el recaudo por impuestos a los derivados de petróleo genere más de RD$100,000 millones. Al primer cuatrimestre acumulaba por ese concepto unos RD$34,497.2 millones, para una participación superior al 9 % de los ingresos totales del periodo.


Nos tienen con la soga al cuello y el nudo bien amarrado.